

Legge di Bilancio 2027 · Agenti di commercio
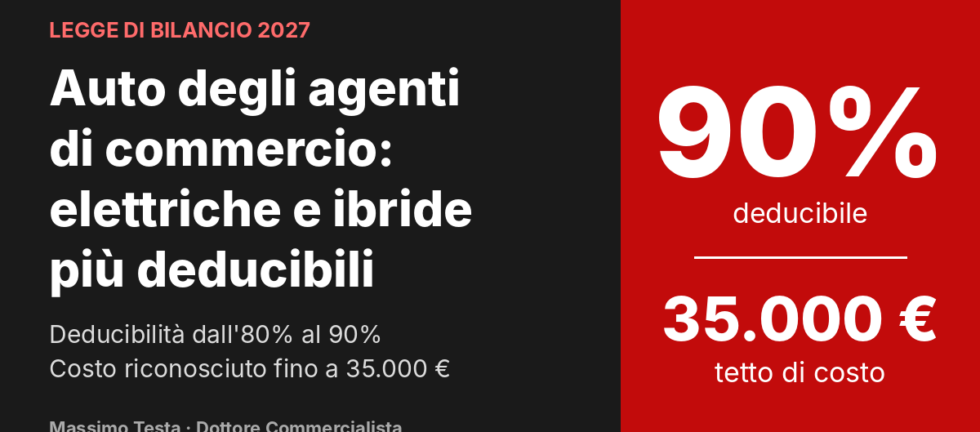
Per chi vive in macchina per lavoro arriva una novità attesa da anni: chi sceglie un’auto elettrica o ibrida potrà dedurre il 90% dei costi, su un prezzo riconosciuto fino a 35.000 euro. Vediamo cosa cambia, con numeri alla mano.
Il tetto di 25.822,84 euro sul costo fiscalmente riconosciuto delle auto degli agenti di commercio è fermo da decenni: è nato in lire (50 milioni) e nel frattempo il prezzo medio di un’auto nuova è cresciuto parecchio, soprattutto per le vetture elettriche e ibride. Il risultato è che oggi, per chi acquista un’auto di fascia media, una parte consistente del costo semplicemente non si deduce.
Il disegno di legge di Bilancio 2027, approvato dal Consiglio dei Ministri a fine ottobre e ora all’esame del Parlamento, interviene proprio su questo punto con l’articolo 22, che riguarda agenti e rappresentanti di commercio.
Cosa cambia in sintesi
Le novità valgono solo per le auto a batteria a trazione esclusivamente elettrica e per le ibride. Per benzina, diesel, GPL e metano non cambia nulla.
| Regole attuali | Elettriche e ibride dal 2027 | |
|---|---|---|
| Percentuale di deducibilità | 80% | 90% |
| Costo massimo riconosciuto (acquisto e leasing) | 25.822,84 € | 35.000 € |
| Deduzione massima complessiva | 20.658,27 € | 31.500 € |
| Tetto annuo canoni di noleggio | 5.164,57 € | 5.164,57 € (invariato) |
| Massimo deducibile annuo da noleggio | 4.131,66 € | 4.648,11 € |
Le spese di gestione (carburante o ricarica, manutenzione, assicurazione, bollo) seguono la stessa percentuale: per le elettriche e ibride si passa quindi dall’80% al 90% anche su questi costi.
Un esempio concreto: auto elettrica da 40.000 euro
Prendiamo un agente di commercio in regime ordinario che acquista un’auto elettrica da 40.000 euro. Per gli agenti l’IVA sull’acquisto è detraibile per intero, quindi ragioniamo sul costo al netto dell’IVA.
| Oggi | Con la nuova norma | |
|---|---|---|
| Costo riconosciuto | 25.822,84 € | 35.000,00 € |
| Percentuale deducibile | 80% | 90% |
| Deduzione totale | 20.658,27 € | 31.500,00 € |
| Quota annua di ammortamento (25%) | 5.164,57 € | 7.875,00 € |
In pratica
Esempio indicativo: il risparmio effettivo dipende dal reddito e dalla situazione del singolo contribuente.
Leasing e noleggio: due trattamenti diversi
- Leasing. Il nuovo tetto di 35.000 euro vale anche per i canoni di leasing, che si deducono in proporzione al rapporto tra limite e costo del veicolo. È qui che il vantaggio si sente di più, come per l’acquisto.
- Noleggio a lungo termine. Il tetto annuo dei canoni resta fermo a 5.164,57 euro: cambia solo la percentuale, che sale al 90%. Il beneficio massimo passa da 4.131,66 a 4.648,11 euro l’anno, circa 516 euro di deduzione in più.
- Canoni «tutto incluso». Nei contratti di noleggio con manutenzione e assicurazione comprese, la quota per i servizi accessori va separata da quella per la disponibilità del veicolo, perché il tetto si applica solo a quest’ultima.
Chi ne beneficia (e chi no)
La misura interessa gli agenti e rappresentanti di commercio che determinano il reddito in modo analitico, deducendo i costi effettivamente sostenuti: ditte individuali in contabilità semplificata o ordinaria e società di agenzia.
Attenzione per i forfettari
Nulla cambia, infine, per le imprese e i professionisti in generale: per loro restano il 20% di deducibilità e il tetto di 18.075,99 euro. Le associazioni del settore automotive hanno già criticato l’esclusione delle flotte aziendali.
Dove si colloca la norma
La regola sulla deducibilità delle auto oggi si trova nell’articolo 164 del TUIR (D.P.R. 917/1986). Dal 1° gennaio 2027, con l’entrata in vigore del nuovo Testo unico delle imposte sui redditi (D.Lgs. 117/2026), la stessa disciplina passa all’articolo 168, ed è su questo articolo che interviene la Legge di Bilancio.
Prima di comprare: tre cautele
- È ancora un disegno di legge. Il testo può cambiare durante l’esame parlamentare; il quadro sarà definitivo solo con l’approvazione entro fine anno.
- Il momento dell’acquisto. La norma è pensata per il 2027: chi deve cambiare auto a fine 2026 farà bene a valutare se rinviare l’acquisto di qualche settimana. Andrà chiarito come vengono trattate le auto già acquistate negli anni precedenti.
- Quali ibride. Il testo parla genericamente di veicoli ibridi: resta da capire se rientrino tutte le motorizzazioni (mild, full, plug-in) o solo alcune. Prima di firmare il contratto conviene verificare le caratteristiche del veicolo.
Stai pensando di cambiare auto?
Prima di scegliere tra acquisto, leasing o noleggio, facciamo insieme due conti sul tuo caso specifico: la formula più conveniente cambia molto in base al reddito e al regime fiscale.
Articolo aggiornato al 10 novembre 2026, sulla base del testo del disegno di legge di Bilancio 2027 presentato al Parlamento. Le informazioni hanno carattere generale e non sostituiscono una consulenza sul caso concreto.